결론 요약: 노란우산공제 소득공제 한도는 사업소득금액에 따라 연 200만원에서 600만원까지예요. 한 달에 20만원만 넣어도 소득 구간에 따라 연 15만원대에서 90만원대까지 세금이 줄어요. 다만 공제받은 돈은 나중에 받을 때 퇴직소득세, 중간에 깨면 기타소득세 대상이라 오래 둘 수 있는 금액으로 정하는 게 좋아요.
노란우산공제는 누가 가입하는 제도인가요?
노란우산공제는 소기업·소상공인 대표가 폐업이나 노령 같은 일에 대비해 돈을 모아 두는 공제예요. 중소기업협동조합법 제115조에 근거해 중소기업중앙회가 운영하고 중소벤처기업부가 감독해요. 직장인의 퇴직금이 없는 사업주에게 퇴직금 역할을 한다고 보면 이해가 쉬워요.
가입은 업종별 매출 기준 안에 드는 개인사업자나 법인 대표면 할 수 있어요. 사업자등록이 없는 프리랜서도 사업 사실이 확인되면 가입할 수 있어요. 비영리법인 대표와 유흥주점·카지노처럼 가입이 제한된 업종은 제외예요.
받는 사유는 폐업·사망·퇴임·노령에 자연재난·사회재난·질병부상·회생파산이 더해져 8가지예요. 뒤의 네 가지 사유는 가입을 유지한 채 중간정산을 받을 수 있어요. 공제금은 압류가 금지돼 있어서, 사업이 어려워져도 이 돈은 생활 자금으로 남길 수 있어요.
소득공제 한도는 사업소득금액에 따라 달라요
소득공제는 ‘그해에 실제로 낸 부금’과 ‘소득 구간별 한도’ 중 적은 금액만큼 받아요. 구간은 매출이 아니라 사업소득금액(법인 대표는 근로소득금액)으로 나눠요. 지금 한도는 2025년 두 차례 조세특례제한법 개정으로 정해졌어요.
| 사업(근로)소득금액 | 소득공제 한도 | 예상세율(지방소득세 포함) | 한도만큼 넣었을 때 연간 절세효과 |
|---|---|---|---|
| 4천만원 이하 | 600만원 | 6.6~16.5% | 39만6천~99만원 |
| 4천만원 초과~6천만원 이하 | 500만원 | 16.5~26.4% | 82만5천~132만원 |
| 6천만원 초과~1억원 이하 | 400만원 | 26.4~38.5% | 105만6천~154만원 |
| 1억원 초과(개인사업자) | 200만원 | 38.5~49.5% | 77만~99만원 |
표의 절세효과는 노란우산 소득공제만 받았다고 가정한 2026년 세율 기준 예시예요. 다른 공제가 많으면 적용 세율이 내려가서 실제로 줄어드는 세금은 더 작을 수 있어요.
공제가 줄거나 안 되는 경우
법인 대표는 2016년 이후 가입했다면 총급여 8천만원(근로소득금액 6,625만원)을 넘는 해에는 소득공제를 받을 수 없어요. 2019년 이후 가입자는 부동산임대업 소득으로는 공제를 받을 수 없어요. 임대 소득과 다른 사업소득이 같이 있으면 ‘임대업을 뺀 사업소득금액 ÷ 전체 사업소득금액’ 비율만큼만 공제돼요.
월 20만원·40만원을 넣으면 세금이 얼마나 줄까?
한도까지 꽉 채우지 않아도 넣은 금액만큼은 공제돼요. 월 20만원(연 240만원)과 월 40만원(연 480만원)으로 나눠 위 표의 세율을 곱해 봤어요.
| 사업소득금액 | 월 20만원(연 240만원) | 월 40만원(연 480만원) |
|---|---|---|
| 4천만원 이하 | 15만8,400원~39만6천원 | 31만6,800원~79만2천원 |
| 4천만원 초과~6천만원 이하 | 39만6천원~63만3,600원 | 79만2천원~126만7,200원 |
| 6천만원 초과~1억원 이하 | 63만3,600원~92만4천원 | 105만6천원~154만원 |
| 1억원 초과 | 77만~99만원 | 77만~99만원 |
계산은 ‘공제받는 금액 × 예상세율’이에요. 6천만원을 넘는 구간에서는 한도가 400만원, 1억원을 넘으면 200만원이라 연 480만원을 넣어도 그 한도까지만 공제돼요.
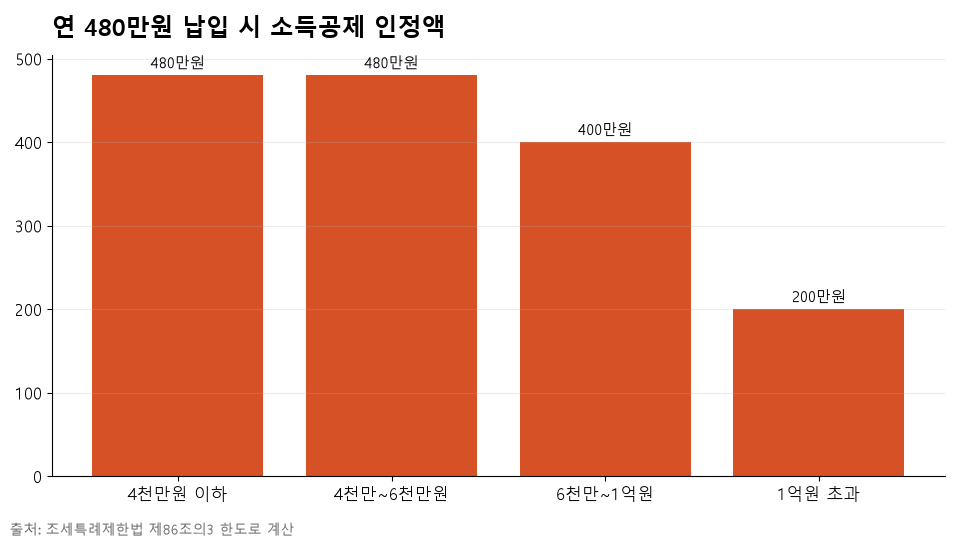
그래서 소득이 높을수록 ‘얼마를 넣느냐’보다 ‘한도가 얼마냐’가 절세액을 정해요. 반대로 사업소득금액이 6천만원 이하라면 한도(500만원·600만원)까지는 넣는 금액이 늘수록 절세액도 같이 늘어요.
납입 한도 1,800만원과 소득공제 한도는 별개예요
2026년 7월부터 납입 한도가 ‘분기 300만원·월 최대 100만원’에서 ‘연 1,800만원·월 최대 150만원’으로 올랐어요. 분기납은 없어지고 추가납입이 생겼어요. 여기서 헷갈리기 쉬운 점은, 많이 낼 수 있게 된 것이지 소득공제 한도가 오른 것은 아니라는 점이에요.
월부금은 5만원부터 150만원까지 1만원 단위로 정해요. 올해분 월부금은 납부일 전에 미리 낼 수 있지만, 다음 해분을 당겨 내는 건 안 돼요. 올해분을 모두 냈다면 연 1,800만원 안에서 최저 5만원부터 추가로 낼 수 있어요.
소득공제는 해당 연도에 낸 금액 기준이라, 올해 공제를 더 받고 싶다면 올해 안에 실제로 납부가 끝나야 해요. 연말 처리 마감은 따로 공지된 날짜를 찾지 못했으니, 몰아서 낼 계획이라면 미리 공식 창구에 확인하세요.
받을 때와 깰 때 세금은 어떻게 붙나요?
2016년 이후 가입자가 폐업이나 노령으로 공제금을 받으면 소득공제를 받았던 부금과 이자에 퇴직소득세가 붙어요(2015년 이전 가입자는 이자소득세 방식이에요). 법에서는 ‘공제금 − 소득공제를 받지 못하고 낸 금액의 누계’를 퇴직소득으로 봐요. 지금 세금을 줄이고 나중에 퇴직소득으로 나눠 내는 구조라고 이해하면 돼요.
사유 없이 중간에 해약하면 해약환급금은 기타소득이 되고 16.5%(소득세 15% + 지방소득세 1.5%)를 원천징수해요. 과세표준은 ‘해약환급금 − (낸 부금 − 실제 소득공제받은 금액)’이에요. 기타소득이 300만원을 넘으면 종합소득에 합쳐 신고해요.
| 2026년 이후 가입자 납입 횟수 | 일반해약 환급금 |
|---|---|
| 1~3회 | 낸 부금의 80% |
| 4~6회 | 낸 부금의 90% |
| 7~12회 | 낸 부금의 100% |
| 13~24회 | 낸 부금의 100% + 이자의 10% |
납입 횟수가 늘수록 이자 지급 비율도 단계적으로 올라가요. 120개월 이상 낸 가입자가 경영악화로 해지하거나 해외이주 같은 사유로 해지하면 기타소득세 대신 퇴직소득세가 적용돼요.
금액이 작아서 망설이는 분께, 제가 본 경험
넣을 수 있는 돈이 많지 않으니 세금 효과도 별것 없을 거라며 가볍게 넘기는 분들을 많이 봤어요. 그런데 위 계산처럼 월 20만원이어도 사업소득금액 6천만원 초과 구간이라면 연 60만원 넘게 세금이 줄 수 있어요. 금액을 정할 때는 크기보다 ‘해약하지 않고 계속 낼 수 있는가’를 먼저 보는 게 좋다고 생각해요.
부금을 24개월 이상 연체하면 강제해약될 수 있어요. 처음부터 무리한 금액을 정하기보다 작게 시작해 여유가 생기면 늘리는 편이 안전해요. 월부금 증액은 언제든 신청할 수 있고, 감액은 3회 이상 낸 뒤부터 가능해요.
가입·변경·해약 신청은 본인이 노란우산 누리집(8899.or.kr), 상담전화 1666-9988 같은 공식 창구에서 직접 하세요. 개인 소득과 다른 공제에 따라 실제 절세액은 달라지니, 신고 전에 세무 전문가나 국세청 안내로 한 번 더 확인하는 것을 권해요.
자주 묻는 질문
사업장이 두 곳이면 두 번 가입할 수 있나요?
안 돼요. 사업장이 여러 곳인 대표는 한 곳만 골라 가입하고, 공제금도 고른 사업장의 폐업·퇴임 같은 사유에만 나와요. 고른 사업장은 나중에 마음대로 바꿀 수 없어요.
장사가 안돼서 한동안 못 낼 것 같으면 어떻게 하나요?
경영악화·재해·입원치료·휴업 같은 사유가 있으면 사유별로 6개월 또는 12개월까지 납부를 중지할 수 있어요. 연체해도 연체이자는 없지만, 실제로 낸 다음 날부터 이자가 붙어서 받을 돈은 줄어들어요.
사업자등록이 없는 프리랜서도 공제금을 똑같이 받나요?
가입은 할 수 있지만 받는 사유가 달라요. 폐업 사실을 증명할 수 없어서 폐업·자연재난·사회재난 사유로는 청구할 수 없고, 노령·사망 같은 사유로 청구해요.
출처와 기준일
기준일: 2026-11-04
- 중소기업중앙회 노란우산 — 가입자 소득공제
- 국가법령정보센터 — 조세특례제한법 제86조의3
- 중소기업중앙회 노란우산 — 가입부금
- 중소기업중앙회 노란우산 — 해약환급금 안내
- 중소기업중앙회 노란우산 — 가입대상
- 중소기업중앙회 노란우산 — 노란우산이란?
글쓴이 소개
전 재무상담가이자 금융회사 지점장이었고, 지금은 중소기업 컨설턴트로 일해요. 금융 현장 경험을 바탕으로 사업자 지원제도와 생활 재무를 공식 자료 기준으로 정리해요.